

36,5 млн ушли из АО — 36,429 млн появились в ООО: переток, «переписанная» бухгалтерия и загадочные остановки «Нашего дома»
25 сентября 2026, 15:52История уже далеко ушла от первоначального вопроса о том, почему у нового частного ООО «Медиахолдинг „Наш дом“» появился многомиллионный оборот практически одновременно с резким падением хозяйственных показателей исторического АО «ТРК „Наш дом“». Теперь документов значительно больше. И каждый новый документ не отвечает на старые вопросы, а делает их конкретнее.
Минус 36,485 млн в АО.
Ранее The Penza Post сопоставил бухгалтерскую динамику двух юридических лиц. По опубликованным редакцией данным, выручка АО «ТРК „Наш дом“» составляла около 42,446 млн рублей в 2023 году, а в 2024-м сократилась до 5,961 млн рублей. Разница — примерно 36,485 млн рублей, или около 86%.
В тот же период появляется частное ООО «Медиахолдинг „Наш дом“», созданное в конце 2023 года и занимавшееся производством кино-, видеофильмов и телевизионных программ. Первоначальная бухгалтерская отчетность самого ООО за 2024 год показывала 34,625 млн рублей выручки. Уже одно это породило закономерную гипотезу: не происходил ли во время трансформации медиаконтура перенос части коммерческой деятельности — клиентов, договоров, рекламных заказов или иных хозяйственных потоков — из исторического АО в новое частное общество?
Редакция неоднократно подчеркивала: арифметическое сходство выручки не доказывает движение конкретных денег из одного юридического лица в другое. Чтобы говорить о перетоке как установленном факте, нужны договоры, акты, платежи и совпадающие контрагенты. Но дальше произошло кое-что еще.
А потом цифры практически сравнялись.
31 марта 2025 года ООО представило отчетность за 2024 год. Картина выглядела так:
выручка — 34,625 млн рублей;
активы — 1,895 млн;
кредиторская задолженность — 2,138 млн;
чистая прибыль — всего 9 тыс. рублей. girbo_2024_5800000922
Однако через год ООО представило отчетность за 2025-й — и в ней сравнительные показатели за уже закончившийся 2024 год оказались существенно другими. Выручка за тот же 2024-й теперь указана не 34,625 млн, а 36,429 млн рублей.
А теперь поставим рядом две цифры:
36,485 млн рублей — примерно столько годовой выручки потеряло АО.
36,429 млн рублей — столько выручки частное ООО стало показывать за тот же 2024 год после изменения сравнительных данных.
Разница — около 56 тысяч рублей, то есть порядка 0,15%. Совпадение поразительное. Но все еще — совпадение, а не доказательство перетока денег. Именно поэтому для проверки важнее не сама арифметика, а ответ на вопрос: кто конкретно заплатил эти 36,429 млн рублей ООО и кому прежде платили те же заказчики?
Если существенная часть клиентов, рекламодателей и контрагентов окажется прежними клиентами АО «ТРК „Наш дом“», гипотеза о переносе операционного бизнеса получит документальное содержание. Если нет — она будет опровергнута.
Но изменили не только выручку.
Самая крупная корректировка находится вообще не в отчете о прибылях. Первоначально ООО сообщало, что на 31 декабря 2024 года располагает активами всего на 1,895 млн рублей. В следующей отчетности тот же баланс на ту же дату составляет уже 24,800 млн рублей.
Разница: +22,905 млн рублей.
Причем в новой сравнительной структуре появляется 22,106 млн рублей дебиторской задолженности. На другой стороне баланса происходит почти зеркальное движение. Первоначальная кредиторская задолженность за 2024 год — 2,138 млн рублей. В сравнительных данных следующего отчета — уже 23,538 млн рублей.
То есть задним числом — точнее, ретроспективно в сравнительной отчетности — общество превращается из компании с небольшим балансом в расчетный узел с десятками миллионов рублей взаимных требований и обязательств.
«Переписали прошлое» — что это может означать на самом деле.
Здесь важно не перескочить от странности к обвинению. Бухгалтерские правила допускают ретроспективное исправление существенных ошибок прошлых периодов. Поэтому само изменение сравнительных показателей не является свидетельством незаконности. Одна из совершенно нормальных версий заключается в том, что первоначальная отчетность была составлена некорректно: например, взаимные расчеты ошибочно свернули, не отразили часть дебиторской и кредиторской задолженности или неправильно классифицировали хозяйственные операции.
Тогда следующая отчетность могла исправить картину. Но масштаб исправления делает вопрос неизбежным:
какая именно ошибка привела к тому, что в первоначальном балансе не оказалось более 22 млн рублей дебиторской задолженности и более 21 млн дополнительной кредиторской задолженности?
И главное: кто именно эти дебиторы и кредиторы? Потому что именно их названия способны объяснить практически всю историю.
СМИ задали вопрос раньше, чем появилась новая версия 2024 года.
Есть и хронологическое обстоятельство, которое нельзя игнорировать — но столь же нельзя превращать в доказанную причинную связь. The Penza Post публично задавал вопросы о происхождении многомиллионного оборота частного ООО и его сопоставимости с падением экономики АО еще до сдачи отчетности за 2025 год. Предыдущие публикации редакции прямо ставили вопрос о том, куда могла переместиться хозяйственная деятельность исторического 11 канала.
А отчетность ООО, в которой сравнительный 2024 год оказался изменен на десятки миллионов рублей, датирована 31 марта 2026 года. Отсюда возникает еще одна проверочная гипотеза.
Не выяснилось ли после публичного внимания, что первоначальная бухгалтерия просто не отражала реальный масштаб отношений ООО с контрагентами — и потребовалось привести ее к фактической договорной картине?
Это возможно. Но утверждать, что показатели изменили из-за публикаций СМИ, документов у редакции нет. Последовательность событий — факт. Причинная связь — пока гипотеза.
Если был переток, его след должен находиться не в выручке.
Предположим рабочую версию: часть операционной деятельности АО действительно была перенесена в ООО. Что тогда должно остаться в документах? Не обязательно прямой перевод «36 миллионов» с расчетного счета одного общества на счет другого.
Механизм мог бы выглядеть значительно проще: рекламодатель или иной клиент, который раньше заключал договор с АО, начинает заключать его с ООО. Тогда в АО исчезает выручка. А в ООО она возникает. Деньги никогда физически не проходят через АО — поэтому искать один банковский перевод бессмысленно.
Проверять надо другое:
списки клиентов АО за 2023 год;
списки клиентов ООО за 2024 год;
предметы договоров;
даты их перезаключения;
сотрудников и подрядчиков;
место фактического выполнения работ;
оборудование, эфирные и производственные ресурсы;
дебиторскую и кредиторскую задолженность обеих организаций.
Совпадение контрагентов и последовательность договоров дадут значительно больше, чем любое сравнение итоговой выручки.
И тут возникают остановки.
А в 2025 году экономическая модель ООО резко меняется. Общая выручка падает с десятков миллионов до 3,150 млн рублей. Из них 3,040 млн рублей, то есть около 96,5%, компания сама раскрывает отдельной строкой: «реклама на остановках».
Себестоимость этой же дополнительной строки — 0 рублей. Именно с этого начался новый виток расследования The Penza Post. Потому что остановки — уже не абстрактное производство телевизионного контента. Это физические объекты, владельца и право пользования которыми можно установить.
И город говорит: разрешений не было вообще.
Первоначально администрация Пензы сообщила редакции, что ООО «Медиахолдинг „Наш дом“» разрешения на установку и эксплуатацию рекламных конструкций на остановочных павильонах не получало, а сама администрация соответствующих торгов не проводила. В следующем ответе формулировка стала еще определеннее:
разрешения на установку и эксплуатацию рекламных конструкций на остановочных павильонах не выдавались «какому-либо лицу», в том числе ООО «Медиахолдинг „Наш дом“».
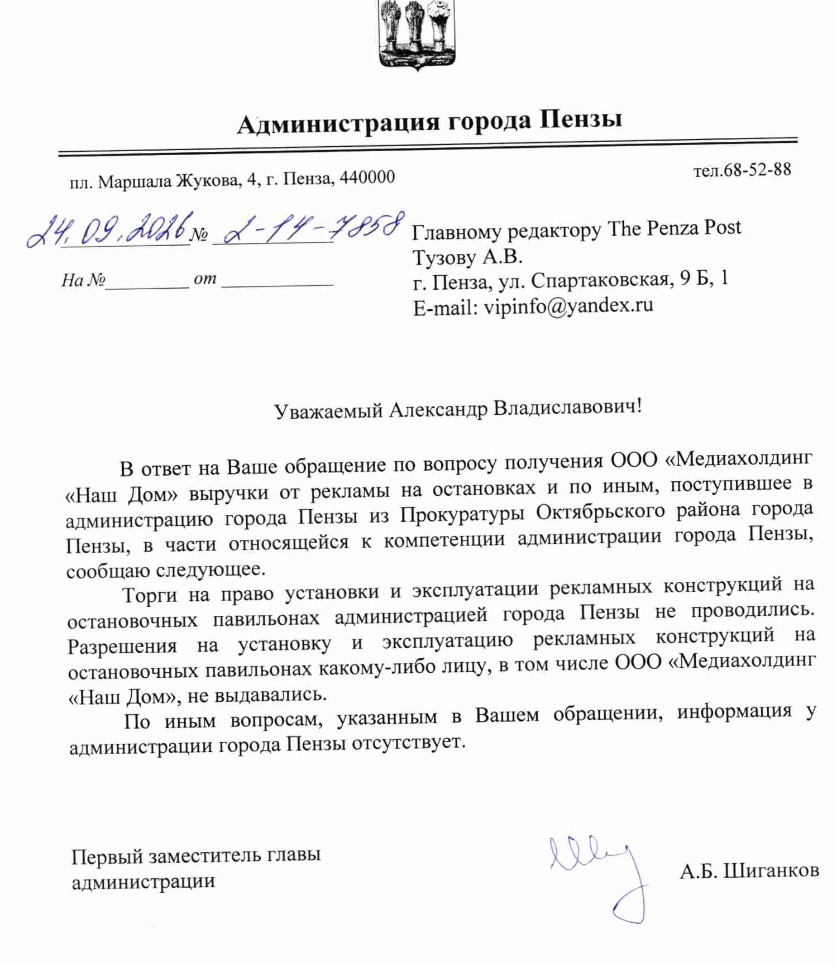
Мэрия вновь подтвердила отсутствие проведенных ею торгов. По прочим поставленным вопросам администрация сообщила об отсутствии информации. Кроме того, автор ответа при дополнительном уточнении сообщил редакции, что информацией о такой рекламе не располагает и МБУ «Пензавтодор», в оперативном управлении которого находятся остановочные павильоны.
Теперь возникает уже не абстрактный, а почти вещественный вопрос: что именно ООО продало на 3,040 млн рублей?
Может быть, «остановки» — это не те остановки?
Это одна из гипотез, которую нельзя исключать. Внутренняя бухгалтерская аналитика «реклама на остановках» могла обозначать услугу, которая юридически не являлась эксплуатацией рекламной конструкции на муниципальном остановочном павильоне.
ООО могло быть агентом. Могло покупать рекламу у третьего оператора. Могло продавать комплексную услугу, частью которой было размещение около остановочных пунктов. Могла существовать иная конструкция, не попадающая под ту формулировку, которую проверяла администрация. Но каждая из этих версий оставляет совершенно обычный документальный след:
договор — контрагент — адрес — акт — счет — платеж.
Именно поэтому ответ ООО способен прекратить всю дискуссию быстрее любой прокуратуры: достаточно показать, что именно бухгалтерия назвала рекламой на остановках и на каком основании эта услуга была оказана.
Один сотрудник — и миллионы рекламы.
Есть еще один контекстный показатель. Согласно опубликованной аналитической карточке общества, в 2025 году численность работников ООО составляла одного человека, тогда как годовая выручка — около 3,2 млн рублей.
Сам по себе маленький штат ничего не доказывает. Компания может работать через подрядчиков, ИП, самозанятых и агентские схемы. Но тогда возникает еще один массив документов, который следует проверить:
кто фактически обслуживал рекламные размещения и кому ООО перечисляло деньги за выполнение этой работы?
Особенно на фоне того, что на конец 2025 года само общество показывает 26,218 млн рублей дебиторской и 26,845 млн рублей кредиторской задолженности, имея лишь около 21 тыс. рублей денежных средств.
Три гипотезы — и одна проверка.
Сегодня редакция видит как минимум три объяснения происходящего.
Первое — наиболее прозаическое: бухгалтерская ошибка. Первоначальная отчетность ООО была составлена некорректно, а позднее ошибки исправили и раскрыли реальные взаиморасчеты.
Второе: переформатирование бизнеса. Во время интеграции 11 канала часть коммерческих заказов и клиентов могла законно перейти из АО в отдельное ООО, поэтому экономический спад одного общества почти совпал с ростом другого.
Третье — требующее наиболее серьезной проверки: хозяйственный поток публичного медиактива мог быть целенаправленно перемещен в частный контур, а появившаяся позднее бухгалтерская структура лишь проявила договорные отношения, первоначально не видимые из отчетности.
Документальных оснований объявлять третью версию установленным фактом у редакции сейчас нет. Но есть основания ее проверять. Потому что арифметика уже перестала быть единственной странностью.
К ней добавились:
ретроспективное изменение баланса на 22,905 млн рублей;
рост сравнительной кредиторской задолженности более чем на 21 млн;
почти зеркальное совпадение выпавшей выручки АО и появившейся выручки ООО;
3,040 млн рублей «рекламы на остановках» при нулевой себестоимости;
отсутствие выданных городом разрешений на остановочные рекламные конструкции кому-либо;
отсутствие у мэрии информации о договорной цепочке.
Где здесь Шаронов.
Эта история имеет общественное значение еще и потому, что речь идет не просто о двух частных фирмах. Антон Шаронов в рассматриваемый период являлся депутатом Законодательного собрания Пензенской области и генеральным директором государственного ГАУ «Медиахолдинг „Экспресс“» — это подтверждается официальными региональными источниками.
The Penza Post ранее исследовал корпоративные пересечения нового ООО с лицами из окружения Шаронова и рассматривал появление этой компании именно в контексте процесса интеграции 11 канала. Это позиция и исследовательская линия редакции, а не установленный контролирующими органами вывод о том, что Шаронов распоряжался денежными потоками ООО. Поэтому вопрос должен звучать не: «Кто украл 36 миллионов?»
Таких данных у редакции нет. Правильный вопрос другой:
куда переместились клиенты, договоры и хозяйственные операции АО «ТРК „Наш дом“» после начала интеграции — и кто оказался конечным получателем нового бизнеса?
Ответ существует в первичных документах.
Нужно всего несколько таблиц.
Для окончательной проверки этой истории не требуется сложная экономическая экспертиза на сотни страниц. Налоговой и прокуратуре достаточно сопоставить:
оборотно-сальдовые ведомости АО и ООО по счетам 60, 62 и 76;
помесячный реестр покупателей и заказчиков за 2023–2025 годы;
договоры с двадцатью крупнейшими контрагентами;
расшифровку 22,106 млн рублей дебиторской задолженности ООО за сравнительный 2024 год;
расшифровку 23,538 млн рублей кредиторской задолженности;
бухгалтерскую справку и документы, которыми был оформлен ретроспективный пересчет;
и первичку по 3,040 млн рублей «рекламы на остановках».
После этого останется одна из двух картин. Либо разные цифры действительно окажутся следствием обычного исправления учета, независимых хозяйственных процессов и законных договоров.
Либо станет видно, кто, когда и по каким договорам переместился из экономики старого АО в экономику нового ООО.
И тогда это будет уже не журналистская гипотеза. Это будет бухгалтерия.
Дисклеймер редакции: изложенные в публикации версии о возможном перетоке хозяйственной деятельности, клиентов или денежных потоков между АО «ТРК „Наш дом“» и ООО «Медиахолдинг „Наш дом“» являются журналистскими гипотезами, основанными на сопоставлении открытой бухгалтерской отчетности, корпоративных связей, официальных ответов органов власти и хронологии событий. Редакция не утверждает, что имел место незаконный перевод денежных средств, фиктивные сделки, злоупотребление полномочиями, уклонение от налогов либо иное правонарушение. Существенное изменение сравнительных показателей бухгалтерской отчетности само по себе также не свидетельствует о нарушении и может иметь законные учетные основания. Окончательная оценка возможна только после изучения первичных документов, договоров, регистров бухгалтерского учета, банковских операций и сведений о контрагентах компетентными органами. Связь упомянутых лиц и организаций с интеграционным контуром описывается исключительно в объеме, подтверждаемом открытыми источниками и документами; она сама по себе не означает причастности к каким-либо противоправным действиям.







© Сетевое издание "Информационно-аналитический портал "The Penza Post", 2015
Свидетельство о регистрации СМИ ЭЛ № ФС 77-62707 от 10 августа 2015 года, выдано Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций.
Главный редактор: Тузов Александр Владиславович
Учредитель: Тузов Александр Владиславович
E-mail: vipinfo@yandex.ru
Телефон: +7 (906) 395-73-07
Все права защищены. Использование материалов, опубликованных на сайте penza-post.ru, допускается с обязательной прямой гиперссылкой на страницу, с которой заимствован материал. Гиперссылка должна размещаться непосредственно в тексте.
Концепция сайта - Александр Тузов
На информационном ресурсе penza-post.ru применяются внешние рекомендательные технологии (информационные технологии предоставления информации на основе сбора, систематизации и анализа сведений, относящихся к предпочтениям пользователей сети «Интернет», находящихся на территории Российской Федерации)». Правила о применении рекомендательных технологий.
Сайт использует сервисы веб-аналитики Яндекс Метрика, LiveInternet, Rambler. Продолжая использовать этот Сайт, вы соглашаетесь с использованием cookie-файлов и других данных в соответствии с данным Пользовательским соглашением. Срок обработки персональных данных при помощи cookie-файлов составляет 14 дней.